2023-2028年中国工艺美术品行业市场深度研究及投资前景展望报告
正文内容
工艺美术品行业作为文化产业的重要组成部分,承载着中华优秀传统文化传承与创新的双重使命,同时也是拉动内需、促进消费升级的重要力量。2023年以来,随着宏观经济的稳步复苏、居民文化消费意识的增强以及政策扶持力度的持续加大,中国工艺美术品行业呈现出结构性调整与高质量发展的新特征。本报告立足2023年行业运行现状,对2023至2028年市场走势进行深度研判,并据此提出投资前景展望。
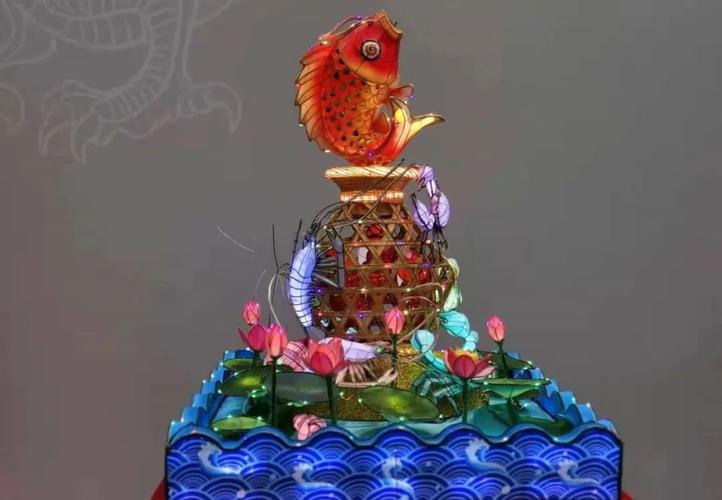
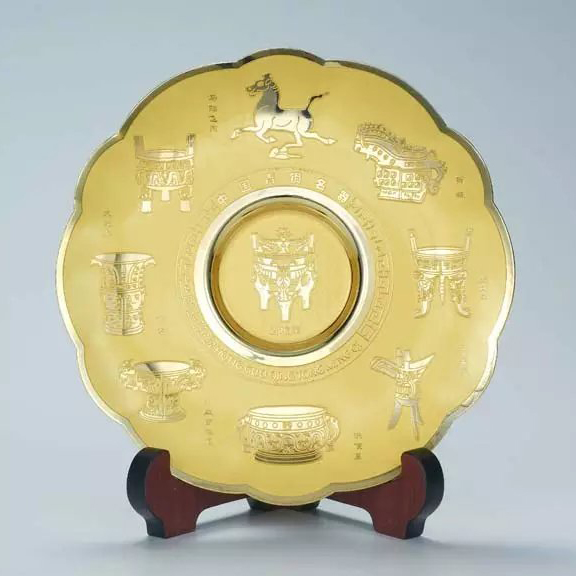
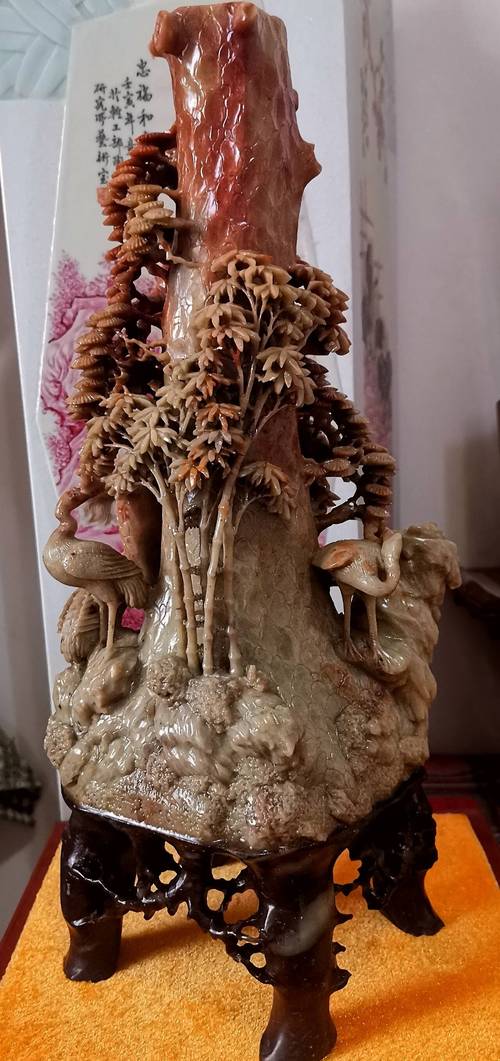
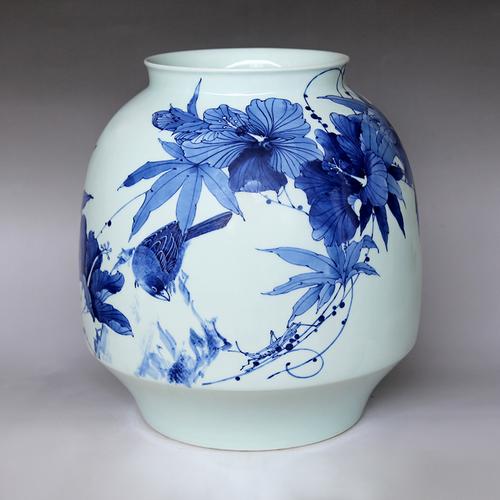
从行业定义与分类看,工艺美术品涵盖雕塑工艺品、金属工艺品、漆器工艺品、花画工艺品、天然植物纤维编织工艺品、抽纱刺绣工艺品、地毯挂毯、珠宝首饰、陶瓷玻璃工艺品、民族民间工艺品等众多门类,兼具实用价值、审美价值与收藏价值。行业产业链上游为原材料供应(如玉石、木材、金属、陶瓷原料、天然纤维等)及设计研发环节,中游为生产制造与品牌运营,下游为销售渠道与终端消费,包括专业市场、商超百货、电商平台、文旅景区及拍卖收藏市场等。
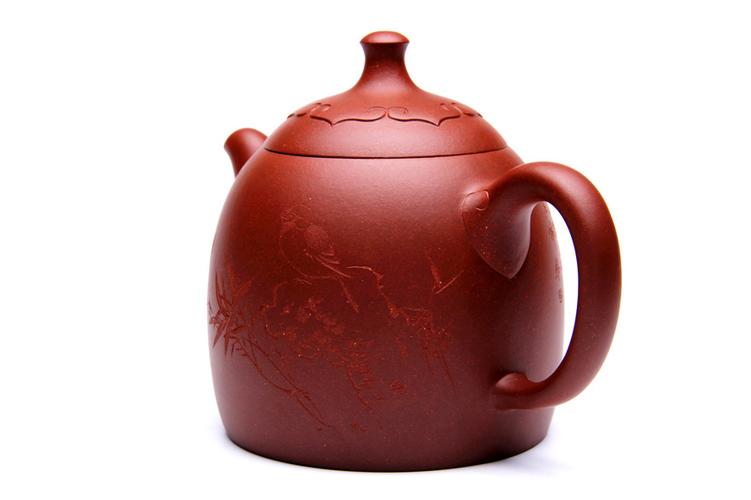
从市场规模与运行态势看,2023年中国工艺美术品行业总体保持恢复性增长。据相关行业统计,规模以上工艺美术品制造企业营业收入较上年有所回升,其中陶瓷工艺品、抽纱刺绣、编织工艺品等传统优势品类出口韧性较强,而内销市场中文化创意类、国潮联名类工艺美术品增速显著高于行业平均水平。行业区域分布呈现明显的集群化特征,广东、浙江、福建、江苏、山东、江西等省份为传统主产区,形成了一批特色产业集群和专业交易市场,如景德镇陶瓷、东阳木雕、宜兴紫砂、莆田木雕、仙游古典家具、扬州漆器、苏州刺绣等,区域品牌效应持续释放。
从需求结构看,工艺美术品消费呈现出"两极分化、中间崛起"的态势。一方面,高端收藏级艺术品受高净值人群资产配置和文化收藏需求驱动,市场保持稳定;另一方面,大众消费级工艺美术品依托文旅融合、节庆礼品、家居装饰、国潮文创等场景快速扩容,年轻消费群体对个性化、时尚化、功能性工艺美术品的接受度明显提升。电商直播、社交电商、跨境电商等新渠道的兴起,显著缩短了工艺美术品从工坊到消费者的链路,为中小工作室和匠人品牌提供了新的增长空间。
从供给端看,行业面临转型升级的多重压力与机遇。一是原材料成本波动和优质原材料资源约束,对玉石、名贵木材等品类形成持续制约;二是手工技艺传承面临人才断层,熟练匠人年龄结构老化,青年从业吸引力不足;三是机械化、标准化生产与手工技艺价值的平衡成为行业长期命题;四是数字化设计、智能制造、3D打印、数字藏品等新技术新业态正在渗透行业,为产品创新和商业模式创新提供新工具,但也带来知识产权保护和产品同质化的新挑战。
从政策环境看,国家层面持续出台支持工艺美术传承创新和特色文化产业发展的政策措施,涉及非物质文化遗产保护、传统工艺振兴、文化产业数字化转型、乡村手工业发展、知识产权保护等多个方向。地方政府普遍将工艺美术产业纳入文旅融合和区域特色经济发展规划,通过产业集群培育、展会平台搭建、税收金融扶持等方式推动行业提质增效。行业标准体系、质量认证体系和版权保护机制的完善,也在逐步改善市场竞争秩序。
展望2023至2028年,报告认为中国工艺美术品行业将呈现以下主要趋势。第一,市场规模总体保持中低速稳健增长,预计年均增速处于平稳区间,内销占比持续提升,出口结构向高附加值品类优化。第二,行业集中度缓慢提高,品牌化、IP化成为核心竞争要素,具备设计能力、渠道能力和品牌运营能力的企业将获得更大市场份额,单一加工型小微主体面临整合压力。第三,文化创意与工艺美术深度融合,国潮、非遗联名、博物馆文创、城市礼物等业态持续扩张,产品叙事能力和情感价值成为溢价关键。第四,渠道数字化和营销内容化加速,直播电商、内容社区、跨境电商和虚实融合体验店成为重要增长渠道。第五,绿色低碳和可持续发展理念渗透行业,天然材料、环保工艺和循环利用受到更多关注。第六,数字化转型从营销端向设计端、生产端延伸,数字化纹样库、柔性定制和智能制造将在部分品类率先落地。
在看到机遇的行业投资也需审慎评估风险。主要风险包括:宏观消费复苏不及预期导致可选消费承压;原材料价格波动和供应链稳定性风险;手工技艺人才短缺制约产能与品质;产品同质化和低价竞争削弱行业盈利能力;知识产权侵权和仿冒问题影响创新激励;以及数字藏品等新业态的政策与市场不确定性。行业企业普遍存在规模偏小、融资渠道有限、财务规范性不足等问题,投资者需重点关注标的的合规性和可持续经营能力。
基于上述分析,报告对投资前景提出以下展望。从投资方向看,建议重点关注四类机会:一是具有原创设计能力和鲜明品牌调性的工艺美术文创企业;二是深耕细分品类、掌握核心技艺和稀缺资源、具备收藏与消费双重属性的传统工艺龙头;三是贯通线上线下、具备供应链整合能力和内容营销能力的渠道型平台;四是提供数字化设计工具、版权交易、检测认证、供应链服务等配套服务的行业基础设施型企业。从投资策略看,宜采取"长期价值+细分赛道"的组合思路,关注企业 IP 储备、设计师团队稳定性、渠道复购率和毛利率结构等核心指标,并对原材料依赖度高、产品单一、合规风险突出的标的保持谨慎。从区域布局看,传统产业集群地、文旅融合示范区和跨境电商综试区可作为重点观察区域,集群内企业的配套协同效应和政策红利值得重点关注。2023至2028年中国工艺美术品行业处于结构调整与价值重塑的关键阶段,行业整体投资价值稳步提升,但结构性分化将持续深化,具备文化内核、设计能力与渠道效率的企业有望在竞争中胜出,投资者应在充分识别风险的前提下把握细分赛道的长期成长机遇。
如若转载,请注明出处:http://www.ppqqparty.com/product/43.html
更新时间:2026-11-01 12:37:55